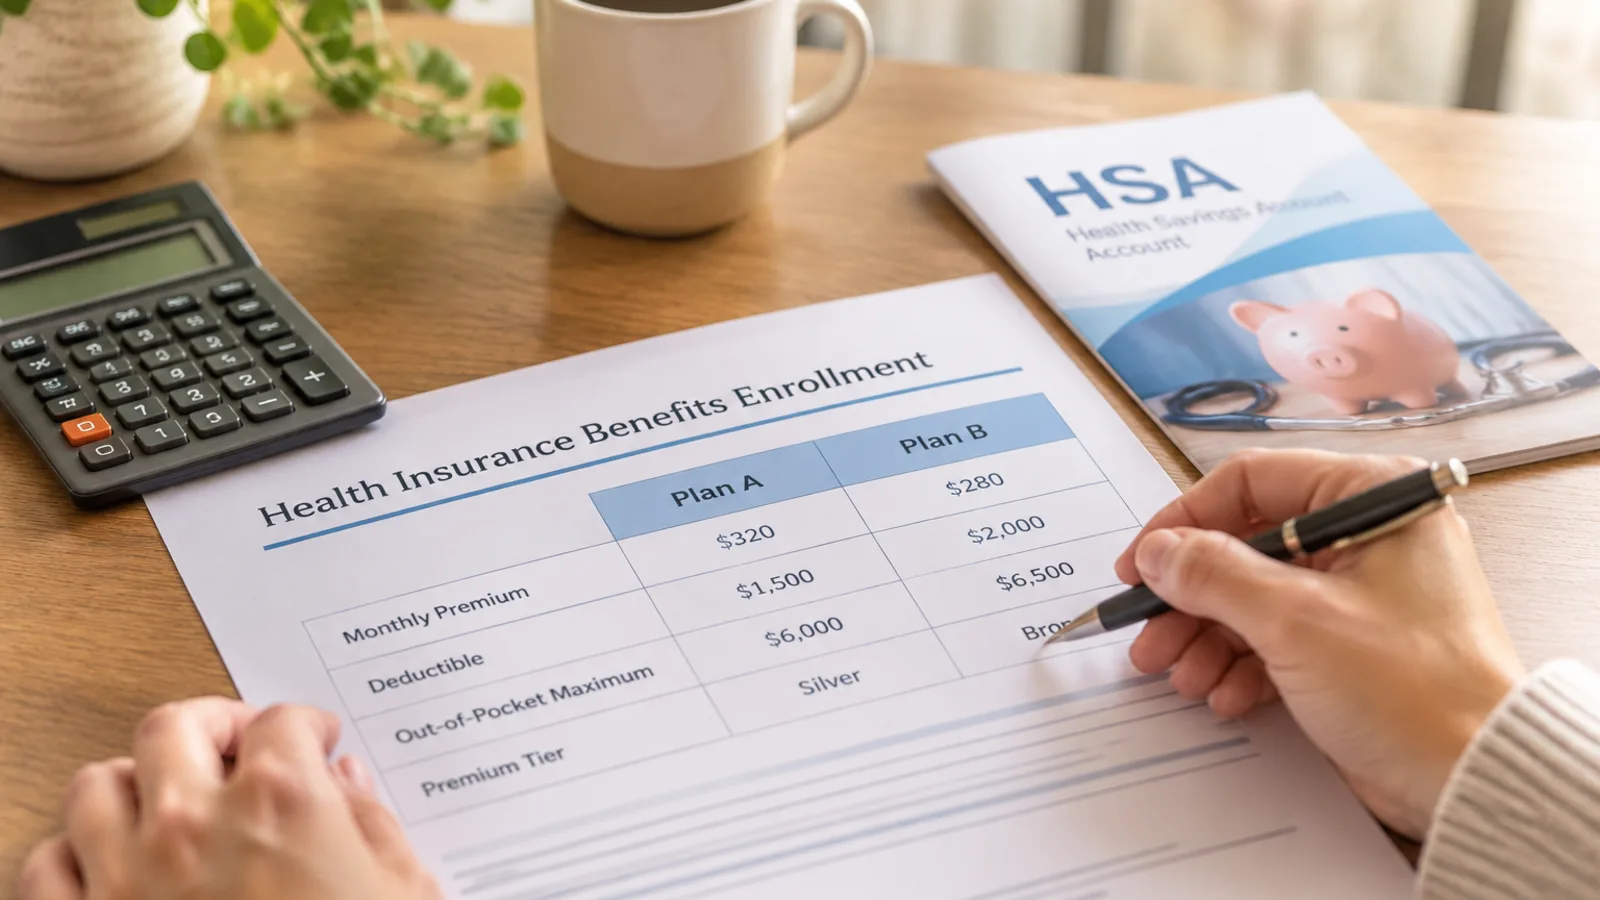
Une cotisation plus basse est tentante, jusqu’au jour où une facture médicale arrive. Avant de choisir une assurance santé avec franchise, la bonne question n’est donc pas seulement « Combien vais-je économiser chaque mois ? », mais aussi « Combien puis-je payer si j’ai besoin de soins ? »
Les règles varient fortement entre la France, la Belgique, la Suisse et le Québec. Aux États-Unis, certains assurés peuvent utiliser un compte d’épargne santé fiscalement avantageux, appelé HSA. Les dispositifs de votre pays ne sont pas automatiquement équivalents : ne transposez pas ses avantages fiscaux à votre contrat sans vérification.
Cotisation plus basse, frais à payer : quel est l’échange ?
La franchise est, selon le contrat ou le régime concerné, une part des frais qui reste à votre charge avant une prise en charge prévue. Une offre assortie d’une franchise plus élevée peut coûter moins cher en cotisations, mais vous expose à davantage de dépenses lorsque vous utilisez des soins. Ce n’est pas une règle universelle : comparez les offres qui vous sont réellement accessibles.
Des systèmes différents selon le pays
- En France : l’Assurance maladie obligatoire et les complémentaires santé ne couvrent pas nécessairement les mêmes parts de dépenses. Certaines franchises et participations restent à la charge de l’assuré. Examinez aussi les garanties et exclusions de votre complémentaire.
- En Belgique : l’assurance obligatoire intervient selon les règles applicables aux soins, et une partie peut rester à charge. Les assurances complémentaires ou hospitalisation varient selon l’organisme et le contrat.
- En Suisse : l’assurance obligatoire des soins prévoit une franchise et une quote-part. Le choix d’une franchise plus élevée peut réduire la prime, mais augmente la somme à prévoir en cas de soins.
- Au Québec : le régime public couvre les services admissibles selon ses règles. Les protections privées ou collectives, notamment pour certains médicaments et soins non couverts, peuvent comporter des franchises ou des quotes-parts. Vérifiez votre régime et votre admissibilité.
Les mots « franchise », « quote-part » et « reste à charge » ne recouvrent pas toujours exactement la même chose. Pour éviter les surprises, demandez quels frais s’appliquent à vos soins et dans quel ordre.
La facture peut arriver avant le remboursement
Vérifiez également si vous devez avancer les frais et à quel moment un remboursement intervient. Une dépense remboursable plus tard peut tout de même déséquilibrer votre budget du mois. Les tarifs, les soins admissibles et les modalités de paiement varient selon le pays, le professionnel et le contrat.
Économies et fiscalité : ne confondez pas les dispositifs
Le HSA américain peut offrir, sous conditions, des avantages fiscaux à l’entrée, pendant la détention et lors du paiement de dépenses médicales admissibles. Il est lié à des règles américaines précises. Résider dans un pays francophone ou souscrire une assurance locale ne donne pas, à lui seul, accès à ces avantages.
Des déductions ou crédits liés aux frais de santé ou aux cotisations peuvent exister localement, sous conditions. Ne les ajoutez à votre calcul que si vous savez qu’ils s’appliquent à votre situation. En cas de résidence ou de revenus dans plusieurs pays, un professionnel de la fiscalité pourra examiner votre dossier.
Quand une assurance santé avec franchise est-elle avantageuse ?
Une année avec peu de soins
Prenons deux contrats comparables dans un même pays. Le contrat A coûte 40 euros de moins par mois que le contrat B, soit 480 euros de moins par an. Si les frais restant à votre charge sont supérieurs de 150 euros avec A, l’avantage annuel de A est de 330 euros. Cet exemple est fictif : ce ne sont ni des tarifs moyens ni des frais garantis.
Une année avec davantage de soins
Avec les mêmes cotisations, si vos frais à charge sont supérieurs de 800 euros avec A, la différence s’inverse : A vous coûte 320 euros de plus sur l’année. Ces calculs supposent des garanties comparables et ne tiennent pas compte d’un éventuel effet fiscal.
La perspective sur plusieurs années
Une année peu coûteuse peut vous permettre de constituer une réserve pour une année plus difficile. Rien ne garantit toutefois que les économies accumulées compenseront les frais futurs : vos besoins, les primes et les conditions peuvent changer. Préparez aussi un scénario défavorable.
Quatre signes qu’une franchise plus élevée pourrait vous convenir
- Vous disposez d’une réserve accessible. Une facture imprévue ne vous oblige pas immédiatement à emprunter ou à reporter une dépense essentielle.
- La baisse de cotisation est significative pour vous. Vous avez calculé l’économie annuelle et accepté le risque supplémentaire.
- Vous comprenez le contrat. Vous savez quels soins sont couverts, quels frais restent à votre charge et quelles limites s’appliquent.
- Vous mettez une partie de l’économie de côté. Un compte d’épargne ordinaire peut accueillir cette réserve, sans pour autant bénéficier automatiquement du régime fiscal d’un HSA américain.
Quatre raisons de regarder de plus près
- Vous prévoyez des soins réguliers. Comparez le coût total attendu, pas seulement la cotisation.
- Votre budget mensuel est serré. Une offre moins chère sur l’année peut rester difficile à gérer si une grosse facture arrive en début d’année.
- Vous assurez plusieurs personnes. Vérifiez les primes, franchises et plafonds applicables à chacune : les règles familiales diffèrent selon les régimes et les pays.
- Les garanties ne sont pas identiques. Une offre moins coûteuse peut couvrir différemment les médicaments, l’hospitalisation ou certains professionnels.
Comment comparer vos propres offres
- Calculez la cotisation annuelle. Multipliez la cotisation mensuelle par douze pour chaque offre. Utilisez des euros en France et en Belgique, des francs suisses en Suisse et des dollars canadiens au Québec.
- Estimez vos frais à charge. Partez de vos dépenses passées et des soins prévus, puis appliquez les règles de chaque contrat. N’oubliez pas les médicaments et les frais non remboursés.
- Simulez une année coûteuse. Examinez ce qui se passerait si vous atteigniez la franchise et vérifiez les quotes-parts ou autres frais qui pourraient encore s’ajouter.
- Testez votre trésorerie. Comparez la facture que vous pourriez devoir avancer à l’argent réellement disponible, sans compter sur un remboursement futur pour payer une dépense immédiate.
- Vérifiez les garanties et la fiscalité. Comparez des protections aussi proches que possible et ne retenez un avantage fiscal que s’il est confirmé pour votre situation.
À vérifier avant de signer
Lisez les exclusions, les plafonds, les délais éventuels et les conditions de résiliation ou de modification. En Suisse, le changement de franchise dans l’assurance obligatoire obéit à des règles et à des délais précis. Pour une assurance collective au Québec, renseignez-vous également sur vos obligations d’adhésion et sur la protection des personnes à votre charge.
Si une clause reste floue, demandez une explication écrite à votre assureur, à votre mutualité ou à l’administrateur de votre régime. Pour l’assurance obligatoire, les sites des organismes publics compétents sont aussi utiles : Assurance maladie en France, INAMI en Belgique, Office fédéral de la santé publique en Suisse et RAMQ au Québec.
Questions fréquentes
Existe-t-il un équivalent local du HSA américain ?
Les régimes locaux ne reproduisent pas automatiquement les conditions et avantages fiscaux du HSA américain. Certaines solutions d’épargne ou protections d’employeur existent, mais leurs règles diffèrent. Vérifiez leur fonctionnement avant de les comparer.
Une franchise élevée permet-elle toujours d’économiser ?
Non. Une cotisation plus basse peut être annulée par des frais plus élevés lorsque vous avez besoin de soins. Comparez au moins une année peu coûteuse et une année coûteuse.
Faut-il épargner la différence de cotisation ?
Mettre une partie de cette somme dans une réserve facilement accessible peut aider à payer une facture sans recourir au crédit. Le montant dépend de vos autres obligations et de votre marge budgétaire.
Puis-je changer de contrat ou de franchise plus tard ?
Souvent, des possibilités existent, mais les dates, conditions et conséquences varient selon le pays et le type de contrat. Vérifiez-les avant de vous engager.
Comment tenir compte des impôts ?
Les possibilités de déduction ou de crédit dépendent de votre résidence fiscale, de la nature des dépenses et de votre situation. Un conseiller fiscal qualifié peut vous aider à les chiffrer sans supposer que les règles américaines s’appliquent.
Une assurance santé avec franchise peut convenir si l’économie de cotisation justifie le risque et si vous pouvez régler les frais au moment où ils arrivent. Comparez les garanties, faites vos calculs dans votre monnaie et gardez une marge pour une année moins favorable.
Participer à la discussion
Se connecter — Connectez-vous pour participer à la discussion.