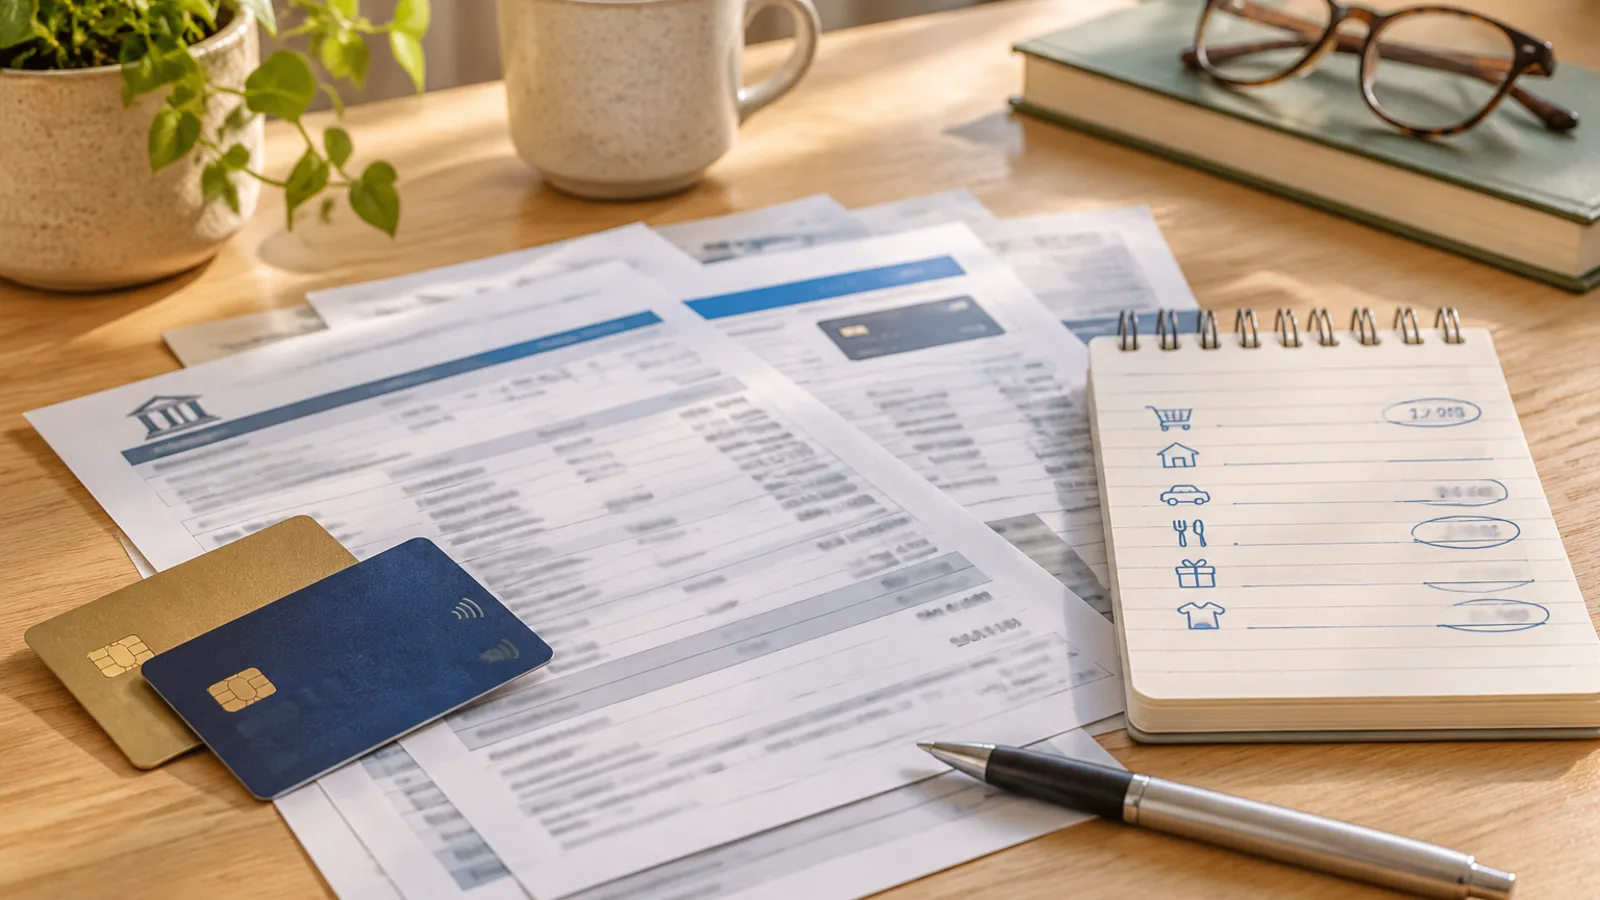
À la fin du mois, il reste moins d’argent que prévu, sans que vous sachiez exactement pourquoi. Bonne nouvelle : pour faire le point sur ses dépenses, il n’est pas nécessaire de noter chaque café. Vos relevés bancaires, une feuille de papier et environ 45 minutes suffisent pour commencer.
L’objectif est simple : repérer les frais récurrents, comprendre les grandes catégories de dépenses et choisir ce que vous souhaitez ajuster. Vous pourrez ensuite recommencer chaque mois, sans rien enregistrer au quotidien.
Le bilan en quatre étapes
- Repérer les dépenses essentielles : logement, alimentation de base, transport nécessaire et autres charges incontournables.
- Examiner les frais récurrents : abonnements, contrats et éventuelles hausses de prix.
- Regrouper les dépenses variables : sorties, vêtements, loisirs et autres catégories utiles pour vous.
- Décider : choisir ce que vous souhaitez supprimer, réduire ou conserver.
Faire le point sur ses dépenses : à quoi ça sert ?
Ce bilan regarde en arrière : il montre ce que vous avez réellement dépensé pendant une période donnée. Un budget, lui, sert à prévoir les dépenses à venir. Les deux démarches se complètent, mais vous pouvez faire votre premier bilan sans avoir établi de budget.
Un rendez-vous mensuel est un bon point de départ : il permet de repérer les changements sans avoir à surveiller ses comptes tous les jours. Si un autre rythme vous convient mieux, adaptez-le.
Préparer ses documents avant de commencer
Rassemblez les informations correspondant, autant que possible, au même mois civil :
- Les relevés de tous les comptes utilisés pour vos dépenses courantes.
- Les relevés de cartes de crédit ou les détails des paiements par carte, selon votre fonctionnement bancaire.
- Les relevés des services de paiement et des achats payables en plusieurs fois que vous utilisez.
- Votre revenu net mensuel et, si possible, une liste de vos factures annuelles.
Vous pouvez consulter les opérations en ligne ou télécharger des relevés en PDF ou en format CSV. Prévoyez environ dix minutes pour les documents et les dépenses essentielles, dix pour les frais récurrents, quinze pour les autres catégories et dix pour vos décisions. Un premier bilan peut prendre plus de temps si vous utilisez plusieurs comptes.
Pour éviter les doubles comptes : un virement entre deux de vos comptes n’est pas une dépense. De même, si vous additionnez les achats d’une carte de crédit, ne comptez pas aussi le paiement du solde de cette carte comme une nouvelle dépense. Vérifiez les dates : la période du relevé de carte ne correspond pas toujours au mois civil.
Étape 1 : séparer l’essentiel du reste
Calculer ses dépenses de base
Notez les dépenses nécessaires à votre vie quotidienne et à vos engagements : loyer ou remboursement hypothécaire, énergie, assurances nécessaires, courses de base, garde d’enfants, médicaments, transport indispensable et paiements minimums de dettes. Additionnez-les pour obtenir une première estimation de votre socle mensuel.
Ce montant peut varier : une facture d’énergie ou les courses ne coûtent pas toujours la même somme. La notion d’essentiel dépend aussi de votre situation. Une voiture peut être indispensable pour se rendre au travail dans une région mal desservie; ailleurs, un abonnement de transport peut suffire.
En Suisse, pensez notamment à la prime d’assurance maladie payée séparément. Au Québec, les frais de garde ou de transport méritent d’être inclus lorsqu’ils sont nécessaires à votre quotidien. Pour comparer vos dépenses à votre revenu net, ne rajoutez pas les cotisations déjà déduites avant le versement de votre salaire.
Identifier les dépenses plus faciles à ajuster
Repas au restaurant, plateformes de divertissement, vêtements, loisirs ou voyages peuvent former une seconde catégorie. Cela ne signifie pas qu’ils sont inutiles : certains contribuent à votre bien-être et à votre vie sociale. Le but est de voir quels choix s’offrent à vous si vous souhaitez dégager une marge.
Par exemple, vous pensez consacrer environ 300 € par mois à l’alimentation. En regardant vos relevés, vous trouvez 180 € de courses et 290 € supplémentaires de restaurants et de repas livrés. Distinguer ces deux postes vous donne une image plus juste de vos habitudes.
Étape 2 : trouver les frais récurrents
Faire la liste des abonnements et contrats
Repérez les prélèvements et paiements qui reviennent régulièrement : téléphonie, services de stockage, plateformes vidéo, logiciels, salle de sport, adhésions ou livraisons récurrentes. Notez le fournisseur, le montant et, si l’information est facilement accessible, la prochaine date limite de résiliation. Un relevé plus ancien peut aider à reconnaître les paiements mensuels.
Un seul relevé ne révèle pas toutes les factures annuelles. Cherchez aussi dans vos courriels ou vos anciens relevés les assurances, adhésions et autres frais payés une fois par an. Divisez chaque montant annuel connu par douze pour estimer la somme à mettre de côté chaque mois : une facture de 120 € par an représente, par exemple, 10 € par mois.
Cette somme mensuelle est une estimation pour préparer la dépense. Si vous analysez le mois où la facture annuelle a réellement été payée, ne l’ajoutez pas une seconde fois à vos dépenses constatées.
Vérifier les prix et les opérations inconnues
Comparez certains tarifs avec une ancienne facture : un prix a pu augmenter ou une option payante a pu s’ajouter. Avant de résilier, vérifiez la durée du contrat, les délais applicables et les conséquences éventuelles, comme la perte d’un espace de stockage ou de données.
Un nom inconnu sur un relevé ne correspond pas forcément à un abonnement oublié : il peut s’agir du nom d’un prestataire de paiement. Consultez vos reçus et vos contrats. Si l’opération vous semble toujours non autorisée, contactez rapidement votre banque ou l’émetteur de votre carte.
Repérer les abonnements oubliés
Une application utilisée quelques semaines, une offre d’essai devenue payante ou une option vidéo délaissée méritent un examen. Si vous décidez de résilier, conservez la confirmation et vérifiez ensuite que les prélèvements cessent conformément aux conditions du contrat.
Étape 3 : regarder les dépenses par catégorie
Regrouper sans examiner chaque achat
Certaines applications bancaires classent déjà les opérations. Si la vôtre propose cette fonction, utilisez-la comme point de départ, tout en vérifiant les catégories surprenantes. Un achat au supermarché, par exemple, peut comprendre des produits ménagers aussi bien que des aliments.
Sinon, une feuille ou un tableau simple suffit. Choisissez quelques catégories :
- Repas à l’extérieur et livraisons
- Vêtements et soins personnels
- Loisirs et divertissement
- Maison et achats ménagers hors dépenses essentielles
- Voyages et déplacements supplémentaires
- Autres dépenses
Une estimation raisonnable suffit pour les petits achats mixtes. Prenez surtout le temps de vérifier les montants importants ou les opérations que vous ne comprenez pas. Vous cherchez une vue d’ensemble, pas une comptabilité parfaite.
Repérer les dépenses qui augmentent progressivement
Comparez vos totaux à ce que vous imaginiez dépenser et, si vous le pouvez, à ceux d’un mois précédent. Tenez compte des circonstances : vacances, cadeaux ou réparation importante peuvent rendre un mois inhabituel.
Prenons un exemple fictif : un abonnement vidéo coûtait 5 € par mois, puis est passé à 14 € après le choix d’une formule familiale. L’augmentation peut être tout à fait justifiée si plusieurs personnes en profitent. Le bilan permet simplement de vérifier si la formule répond toujours à vos besoins. Le même raisonnement s’applique à vos dépenses en francs suisses ou en dollars canadiens.
Étape 4 : prendre quelques décisions et s’arrêter
Terminez par une courte liste de décisions concrètes. Trois peuvent suffire : une dépense à supprimer, une à ajuster et une à conserver parce qu’elle compte pour vous. Il n’est pas nécessaire d’imposer trois changements si vous n’en voyez qu’un seul utile.
- Supprimer : résilier un service inutilisé en respectant les conditions applicables.
- Réduire : fixer un montant indicatif pour les repas livrés le mois prochain.
- Conserver : garder une activité régulière dont vous profitez vraiment.
Effectuez tout de suite les démarches rapides si vous le pouvez. Pour une décision plus importante, notez la prochaine action et une date : retrouver un contrat, comparer des offres ou discuter d’une dépense commune.
Fixer un repère pour le mois suivant
Choisissez un montant indicatif pour une ou deux catégories. Lors du prochain bilan, comparez-le aux dépenses réelles. Si vous l’avez dépassé, demandez-vous si un événement particulier l’explique ou si votre repère doit être revu.
Les outils qui peuvent faciliter le bilan
Le papier suffit, mais certains outils peuvent accélérer la collecte ou le classement des données :
- L’application de votre banque : si elle propose une répartition par catégorie, vérifiez les classements et les comptes pris en compte.
- Un tableau simple : inscrivez les catégories et leurs totaux mensuels; ajoutez au besoin une colonne pour les frais annuels.
- Un export CSV : triez les opérations par bénéficiaire ou par montant pour repérer plus facilement les paiements récurrents et les sommes importantes.
- Netmonth : cet outil de suivi des dépenses utilisant l’IA lit les relevés bancaires et de cartes de crédit, y compris depuis Gmail, et montre où va l’argent, les frais fixes et ce qu’il reste chaque mois.
Quand refaire son bilan mensuel ?
Choisissez un moment facile à retenir, par exemple le premier week-end du mois, une fois les opérations nécessaires disponibles. Un changement de logement, d’emploi ou de situation familiale peut aussi justifier un bilan supplémentaire.
Au fil des mois, faire le point sur ses dépenses devient une façon de reconnaître ses habitudes et de prendre des décisions adaptées à sa situation, sans suivre chaque petite dépense au quotidien.
Questions fréquentes
Quelle différence entre un bilan de dépenses et un budget ?
Le bilan montre ce qui a déjà été dépensé; le budget prévoit les dépenses à venir. Vous pouvez utiliser les résultats du premier pour construire le second, mais ce n’est pas obligatoire.
Comment tenir compte des paiements en espèces ?
Les retraits apparaissent sur le relevé, mais pas les achats réglés avec cet argent. Si vous utilisez souvent des espèces, estimez à quelles catégories elles ont servi. Comptez soit le retrait comme poste global, soit les achats dans leurs catégories, sans additionner les deux. Les espèces encore en votre possession à la fin du mois ne sont pas encore dépensées.
Comment traiter les dépenses partagées en couple ou en colocation ?
Avec un compte commun, examinez ensemble les dépenses payées depuis ce compte. Si chacun utilise son propre compte, notez votre part réelle du loyer, des courses et des autres factures partagées. Tenez compte des remboursements reçus pour éviter d’attribuer toute la dépense à la personne qui a avancé l’argent.
Que faire si mes dépenses dépassent mes revenus ?
Vérifiez d’abord si l’écart vient d’une dépense exceptionnelle ou s’il se répète. Comparez ensuite vos charges essentielles et ajustables à votre revenu net. Si vous avez du mal à payer des factures ou des mensualités, contactez rapidement les organismes concernés. Une association reconnue de conseil budgétaire ou un service de médiation de dettes dans votre pays peut aussi vous aider à examiner les solutions adaptées à votre situation.
Faut-il faire ce bilan tous les mois ?
Non. Un rendez-vous mensuel est utile pour commencer, mais manquer un mois n’efface pas vos progrès. Reprenez au moment qui vous convient et choisissez ensuite le rythme le plus facile à maintenir.
Mention : Netmonth est une marque sœur de Maallure.
Participer à la discussion
Se connecter — Connectez-vous pour participer à la discussion.