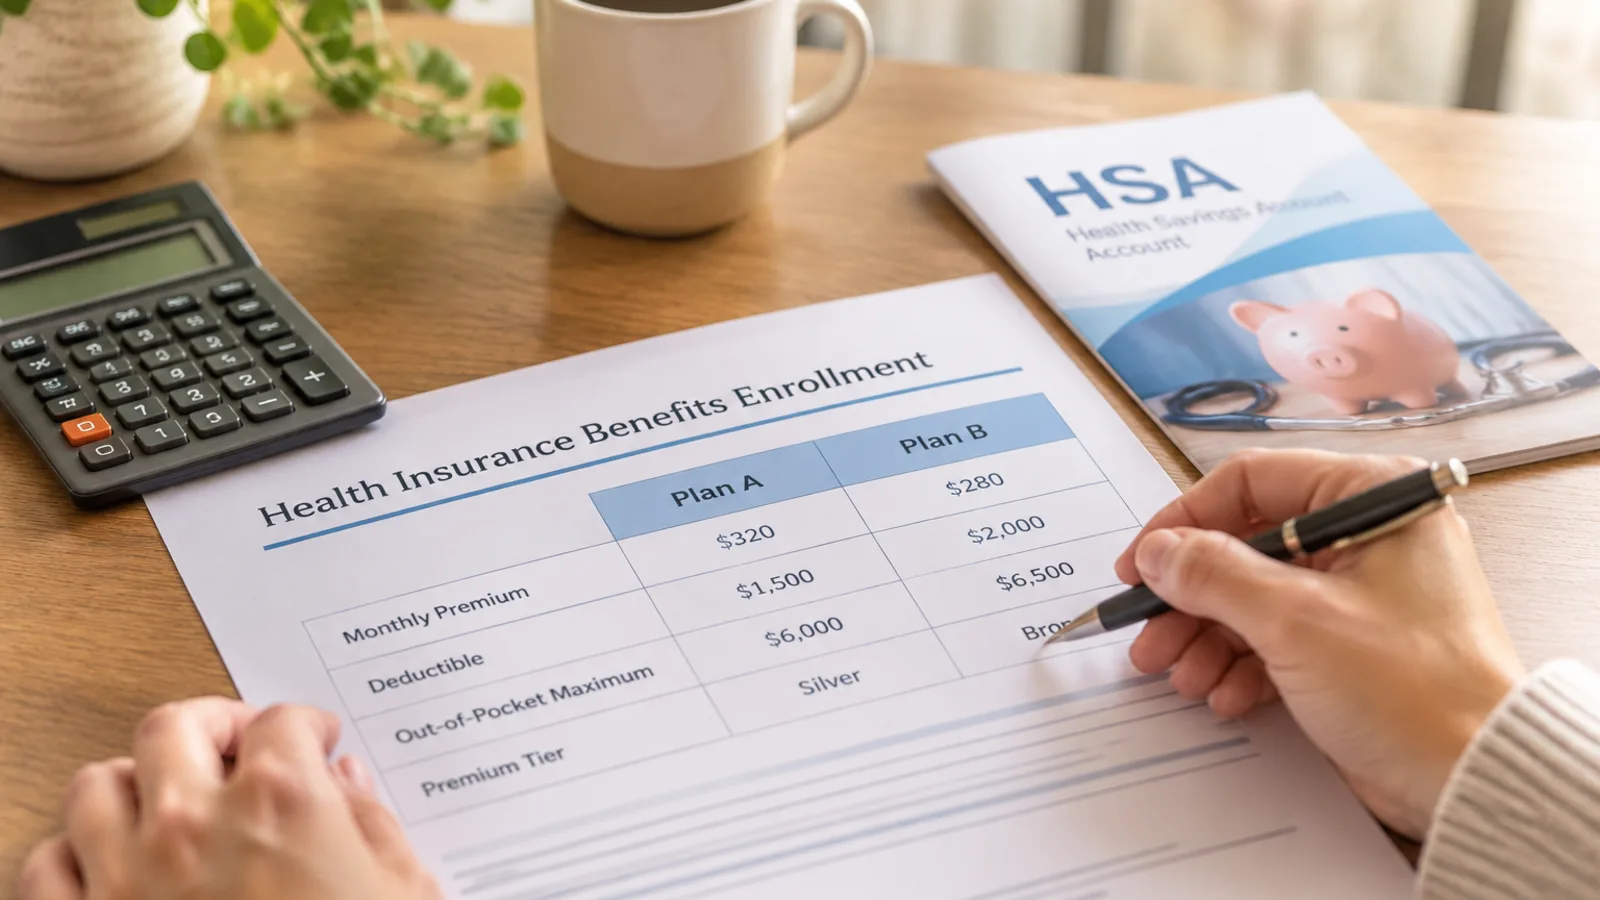
Ein niedrigerer Versicherungsbeitrag klingt verlockend. Doch was passiert, wenn im selben Jahr mehrere Arztrechnungen anfallen? Bei der Krankenversicherung mit Selbstbeteiligung sollten Sie nicht nur auf die monatliche Ersparnis schauen, sondern auch darauf, welche Kosten Sie kurzfristig selbst tragen können.
Wichtig für den Vergleich: Ein US-amerikanisches Health Savings Account, kurz HSA, ist ein steuerbegünstigtes Gesundheitskonto mit eigenen Zugangsvoraussetzungen. Ein allgemein gleichwertiges Konto gibt es in Deutschland, Österreich und der Schweiz nicht. Wer dort versichert ist, sollte deshalb die Steuervorteile eines US-HSA nicht einfach auf einen heimischen Tarif übertragen.
Was Sie tauschen: niedrigere Beiträge gegen eigene Kosten
Ein Tarif mit Selbstbeteiligung kann günstiger sein als ein vergleichbarer Tarif ohne oder mit niedrigerer Selbstbeteiligung. Dafür übernehmen Sie bestimmte Kosten bis zu einer vereinbarten Grenze selbst. Welche Leistungen darunterfallen, hängt vom Land, der Versicherung und dem Vertrag ab.
In Deutschland kann eine Selbstbeteiligung etwa bei privaten Krankenversicherungstarifen vereinbart werden; gesetzliche Krankenkassen können außerdem bestimmte Wahltarife anbieten. In Österreich unterscheiden sich Kostenbeteiligungen je nach Versicherungsträger und Leistung. In der Schweiz sieht die obligatorische Grundversicherung eine Franchise und einen zusätzlichen Selbstbehalt vor. Vergleichen Sie daher nur Angebote, die für Ihre persönliche Versicherungssituation tatsächlich infrage kommen.
Die monatliche Ersparnis
Rechnen Sie den Unterschied zwischen den Beiträgen auf ein Jahr hoch. Bleiben beispielsweise bei einem Tarif monatlich 40 Euro mehr im Budget, sind das über zwölf Monate 480 Euro. Das ist eine Rechengröße, keine typische Ersparnis: Ihre tatsächlichen Angebote können deutlich abweichen.
Das Risiko im Behandlungsjahr
Eine Rechnung für eine Behandlung oder ein Medikament kann die Ersparnis teilweise oder ganz aufbrauchen. Prüfen Sie, welche Leistungen versichert sind, welche Kosten unter die Selbstbeteiligung fallen und ob darüber hinaus weitere Eigenanteile entstehen können. Auch Abrechnungsweg und Zeitpunkt der Zahlung sind wichtig: Müssen Sie eine Rechnung zunächst selbst begleichen, brauchen Sie kurzfristig genügend Geld auf dem Konto.
Steuervorteil oder Beitragsersparnis: Was zählt wirklich?
In den USA können berechtigte Personen Beiträge in ein HSA einzahlen und unter bestimmten Voraussetzungen steuerliche Vorteile nutzen. Diese Regelung ist an US-Steuerrecht und einen geeigneten US-Krankenversicherungsschutz gebunden. Auslandswohnsitz oder eine Versicherung im deutschsprachigen Raum schaffen für sich genommen keinen HSA-Anspruch.
Für Ihren lokalen Vergleich sollten Sie stattdessen die tatsächlichen Beiträge und möglichen Eigenkosten betrachten. Ob und in welchem Umfang Versicherungsbeiträge oder Krankheitskosten steuerlich berücksichtigt werden können, hängt vom jeweiligen Land und Ihrer persönlichen Situation ab. Setzen Sie eine Steuerersparnis nur an, wenn Sie sie für Ihren Fall belastbar einschätzen können; eine Steuerberatung kann dabei helfen.
Wann lohnt sich eine Krankenversicherung mit Selbstbeteiligung?
Ein Jahr mit wenig Behandlung
Angenommen, Tarif A kostet 40 Euro weniger pro Monat als Tarif B. Ohne berücksichtigte Eigenkosten sparen Sie mit Tarif A im Jahr 480 Euro. Fallen unter Tarif A 150 Euro zusätzliche, selbst zu tragende Kosten an, während unter Tarif B dafür keine Kosten entstehen, bleibt ein rechnerischer Vorteil von 330 Euro.
Ein Jahr mit höheren Kosten
Im selben Beispiel können sich die Vorzeichen umkehren: Entstehen unter Tarif A 800 Euro mehr Eigenkosten als unter Tarif B, steht der Beitragsersparnis von 480 Euro ein Nachteil von 320 Euro gegenüber. Das Beispiel berücksichtigt keine Steuern und setzt voraus, dass die Leistungen ansonsten vergleichbar sind.
Mehrere Jahre betrachten
Ein günstiges Jahr kann Rücklagen für ein teureres schaffen. Ob sich das über mehrere Jahre auszahlt, lässt sich aber nicht vorhersagen. Beiträge, Tarife und Ihr Bedarf können sich ändern. Planen Sie deshalb nicht nur mit dem Durchschnitt, sondern auch mit einem Jahr, in dem Sie die vereinbarte Selbstbeteiligung ausschöpfen.
Checkliste: Wann eine höhere Selbstbeteiligung passen kann
- Sie haben eine verfügbare Rücklage. Eine unerwartete Rechnung bringt Ihre laufenden Ausgaben nicht sofort ins Wanken.
- Die Beitragsersparnis ist relevant. Der jährliche Unterschied rechtfertigt für Sie das zusätzliche Risiko.
- Sie kennen die Vertragsbedingungen. Sie wissen, welche Leistungen erfasst sind und welche Kosten zusätzlich entstehen können.
- Sie legen die Ersparnis tatsächlich zurück. Ein separates Sparkonto kann helfen, Geld für spätere Rechnungen bereitzuhalten. Es ist jedoch kein steuerbegünstigtes HSA.
Checkliste: Wann Sie genauer hinsehen sollten
- Sie erwarten regelmäßige Behandlungen. Vergleichen Sie deren voraussichtliche Kosten in beiden Tarifen, statt automatisch den niedrigeren Beitrag zu wählen.
- Ihr Budget ist knapp. Selbst wenn ein Tarif im Jahresvergleich günstiger erscheint, kann eine hohe Rechnung zur falschen Zeit problematisch sein.
- Sie vergleichen Familienkosten. Prüfen Sie für jede versicherte Person die jeweiligen Beiträge und Kostenbeteiligungen; die Regeln unterscheiden sich zwischen den Ländern.
- Leistungen oder Anbieter unterscheiden sich. Ein Preisvergleich allein reicht nicht, wenn etwa die Kostenübernahme, die Arztwahl oder der Leistungsumfang abweichen.
So rechnen Sie Ihre Angebote durch
- Jahresbeiträge ermitteln: Multiplizieren Sie den monatlichen Beitrag jedes Angebots mit zwölf. In der Schweiz rechnen Sie in Schweizer Franken; in Deutschland und Österreich in Euro.
- Erwartete Eigenkosten ergänzen: Nutzen Sie vergangene Rechnungen und bekannte Behandlungen als Orientierung. Berücksichtigen Sie Selbstbeteiligungen und weitere vereinbarte Kostenanteile.
- Ein teures Jahr durchspielen: Vergleichen Sie die Kosten, wenn die jeweilige Selbstbeteiligung ausgeschöpft wird. Prüfen Sie auch, welche weiteren Kosten danach noch anfallen können.
- Den Zahlungszeitpunkt prüfen: Stellen Sie dem möglichen Rechnungsbetrag Ihre sofort verfügbare Rücklage gegenüber. Eine rechnerische Ersparnis hilft wenig, wenn Sie eine Rechnung nur mit teurem Kredit bezahlen können.
- Verträge und mögliche Steuern prüfen: Vergleichen Sie Leistungen und Ausschlüsse. Steuerliche Effekte sollten Sie nur berücksichtigen, wenn sie für Ihre Situation geklärt sind.
Vor dem Abschluss: Diese Details prüfen
Fragen Sie nach der Vertragsdauer, den Bedingungen für einen Tarifwechsel und möglichen Änderungen der Beiträge. Prüfen Sie auch, ob ein angebotener Wahltarif Sie für eine bestimmte Zeit bindet. In der Schweizer Grundversicherung gelten für die Wahl und Änderung der Franchise besondere Fristen und Regeln. Lassen Sie sich offene Punkte von Ihrer Krankenkasse oder Versicherung schriftlich erläutern.
Ein privates Sparkonto bleibt grundsätzlich verfügbar, unterliegt aber nicht automatisch denselben steuerlichen Regeln wie ein US-HSA. Wenn Sie Geld für Gesundheitskosten zurücklegen, halten Sie es passend zu Ihrem Zeithorizont und Ihrer Risikobereitschaft verfügbar. Bei Geldanlagen sind Wertverluste möglich.
Häufige Fragen
Gibt es ein HSA in Deutschland, Österreich oder der Schweiz?
Ein allgemein gleichwertiges Modell mit den spezifischen US-Steuervorteilen gibt es dort nicht. Ein US-HSA kann für Personen mit entsprechenden US-Versicherungs- und Steuervoraussetzungen relevant sein. Bei grenzüberschreitenden Fällen ist individuelle Steuerberatung sinnvoll.
Ist eine hohe Selbstbeteiligung immer günstiger?
Nein. Niedrigere Beiträge können durch höhere Eigenkosten aufgewogen werden. Vergleichen Sie sowohl ein Jahr mit wenig Behandlung als auch ein Jahr mit hohen Kosten.
Sollte ich die Beitragsersparnis zurücklegen?
Das kann sinnvoll sein, wenn Sie dadurch eine Rechnung bezahlen können, ohne andere wichtige Ausgaben zu gefährden. Ein separates, leicht zugängliches Sparkonto macht die Rücklage übersichtlicher.
Was passiert, wenn ich den Tarif wechseln möchte?
Das hängt vom Land, Versicherungsmodell und Vertrag ab. Fristen, Bindungszeiten und mögliche Voraussetzungen unterscheiden sich. Klären Sie die Bedingungen vor einer Entscheidung mit Ihrer Versicherung.
Welche Rolle spielen Steuern?
Versicherungsbeiträge und bestimmte Krankheitskosten können je nach Land und persönlicher Situation steuerlich unterschiedlich behandelt werden. Pauschale HSA-Steuervorteile aus den USA lassen sich nicht auf lokale Tarife übertragen.
Ob sich eine Krankenversicherung mit Selbstbeteiligung für Sie lohnt, entscheiden also nicht allein niedrige Monatsbeiträge. Vergleichen Sie Leistungen und Jahreskosten, rechnen Sie ein teures Jahr durch und prüfen Sie, ob Ihre Rücklage den Zahlungszeitpunkt abfedert. Bei Unsicherheit helfen Ihre Versicherung und eine qualifizierte Steuerberatung weiter.
Mitdiskutieren
Anmelden — Melde dich an, um mitzudiskutieren.