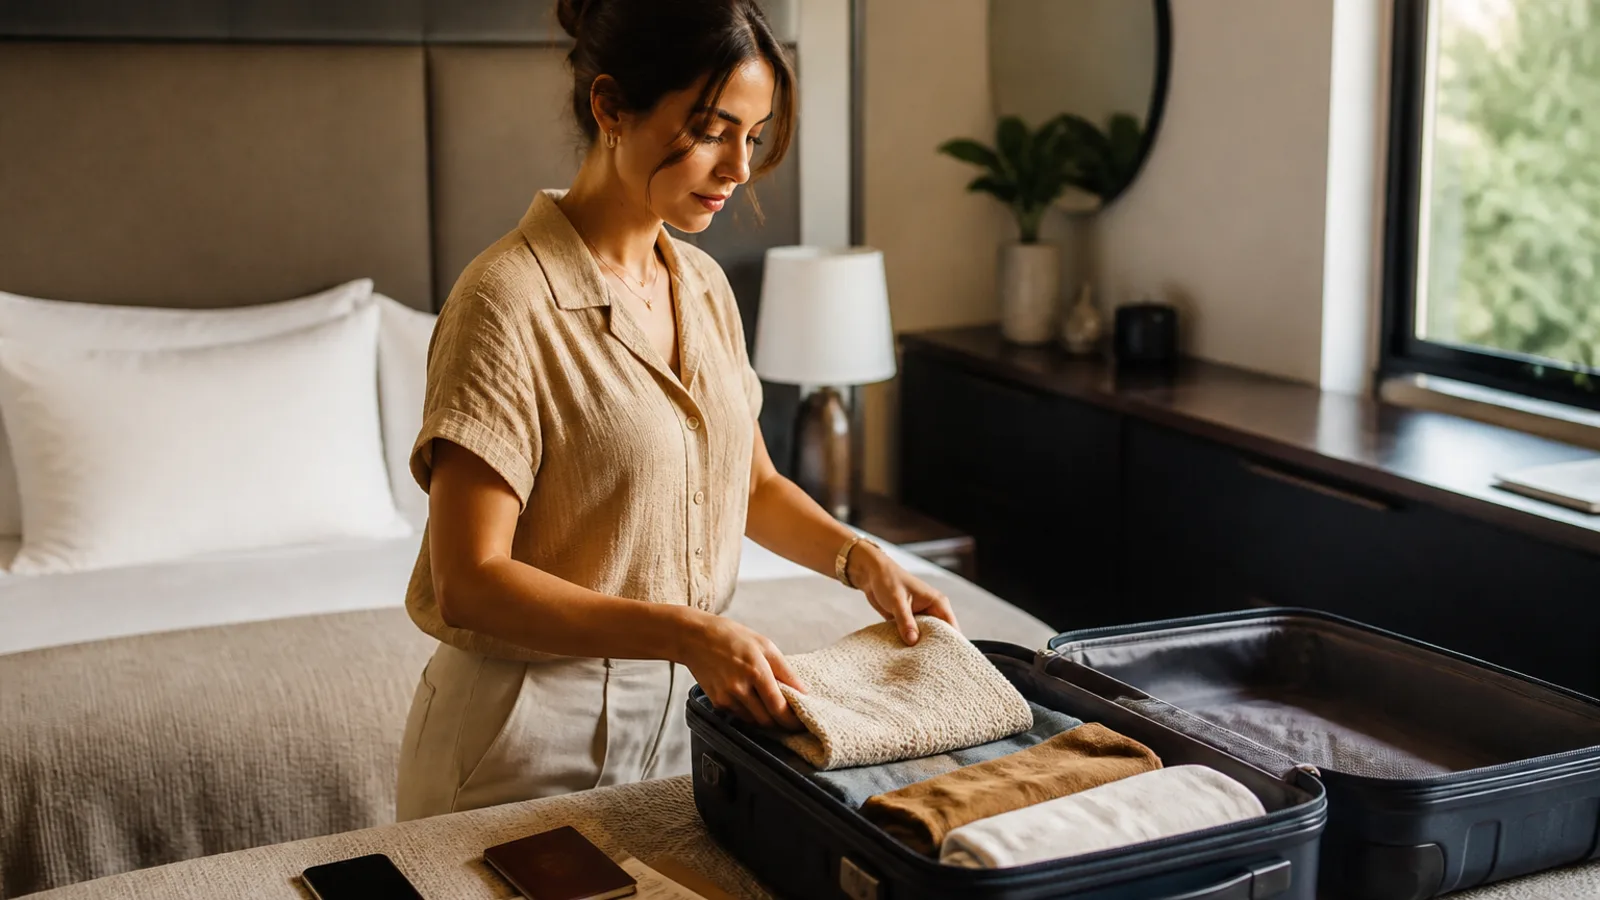
Une assurance voyage semble toujours simple jusqu'au moment où l'on doit s'en servir. La question assurance voyage que couvre t elle paraît basique, mais la réponse dépend entièrement du contrat, de votre destination, de votre état de santé et des petits caractères que l'on ne lit généralement qu'en cas de pépin.
La bonne nouvelle, c'est qu'en comprenant les grandes catégories de garanties, il devient beaucoup plus facile de choisir une protection adaptée à votre séjour. Ce guide fait le point sur les garanties essentielles, les exclusions fréquentes et les différences entre contrats temporaires, multirisques annuels, couvertures bancaires et cartes de santé publiques. Il s'adresse aux voyageurs en France, en Belgique, en Suisse et au Canada (Québec).
Un point essentiel : si vous avez des antécédents médicaux ou si vous êtes enceinte, consultez toujours un professionnel de santé qualifié pour valider votre aptitude au voyage avant de vous fier aux définitions d'un assureur.
À quoi sert réellement une assurance voyage ?
L'assurance voyage a pour vocation de vous protéger contre les dépenses imprévues liées à un déplacement. Il ne s'agit pas d'un produit unique aux garanties universelles, mais d'un ensemble de garanties, optionnelles ou obligatoires, qui varient selon les compagnies.
Les deux volets qui intéressent le plus les voyageurs sont la couverture des frais médicaux d'urgence et l'assurance annulation. Mais de nombreuses polices intègrent également la protection des bagages, les retards de transport, la responsabilité civile et une assistance d'urgence 24h/24.
Un contrat bon marché au premier abord peut s'avérer très coûteux si les plafonds de remboursement sont insuffisants ou si la garantie dont vous avez besoin est absente.
Que couvre l'assurance voyage ? Les principales garanties décodées
Les frais médicaux d'urgence à l'étranger
C'est souvent le volet le plus crucial d'un contrat. En cas de maladie soudaine ou d'accident hors de vos frontières, cette garantie peut prendre en charge les consultations médicales, les soins hospitaliers, les examens d'urgence, les médicaments prescrits, les frais de transport ambulancier et, si nécessaire, le rapatriement sanitaire.
Dans de nombreux pays, notamment hors d'Europe ou dans les destinations où la santé est onéreuse, une simple hospitalisation peut générer des factures astronomiques. Les régimes de sécurité sociale locaux ne couvrent généralement qu'une infime partie des soins à l'étranger.
Vérifiez que le contrat inclut bien :
- les soins médicaux urgents
- les séjours à l'hôpital
- les médicaments sur ordonnance
- le transport d'urgence
- le rapatriement sanitaire vers votre pays de résidence
- les soins de suivi si prévus par le contrat
Certains assureurs exigent que vous contactiez leur plateau d'assistance avant d'entreprendre des démarches médicales non vitales. Mieux vaut le savoir avant le départ.
L'annulation et l'interruption de voyage
L'assurance annulation intervient si vous devez renoncer à votre voyage avant le départ en raison d'un événement couvert. L'interruption de voyage vous indemnise si vous devez écourter votre séjour et rentrer plus tôt.
Les motifs reconnus incluent généralement une maladie grave soudaine, un accident, un décès dans la famille proche, un licenciement économique ou certains impératifs professionnels. Certains contrats prévoient des clauses spécifiques pour les grèves ou les catastrophes naturelles.
C'est ici que surviennent bon nombre de malentendus. Une « maladie imprévue » est couverte, mais pas une affection chronique connue avant l'achat, ni un simple changement d'avis. Quant aux formules « annulation toutes causes », elles coûtent plus cher et s'accompagnent de conditions de remboursement strictes.
La perte ou le vol des bagages et effets personnels
Cette garantie indemnise vos biens en cas de vol, de perte ou de détérioration par un transporteur. Attention toutefois aux plafonds et aux sous-limites cachées.
Un contrat peut afficher un plafond global séduisant tout en limitant fortement le remboursement des ordinateurs portables, tablettes, smartphones, bijoux ou objets de valeur. Les espèces sont souvent très encadrées. Conservez précieusement vos factures d'achat et vos justificatifs.
Les retards de transport et correspondances manquées
Si votre vol, votre train ou votre traversée en ferry subit un retard important, certaines polices prennent en charge les frais de repas, d'hébergement ou de transport de substitution. Ces garanties ne s'appliquent généralement qu'au-delà d'un délai minimum de carence.
La couverture des correspondances manquées n'est jamais automatique. Si vous voyagez avec des billets séparés, lisez attentivement les clauses relatives au transport.
La responsabilité civile à l'étranger
Si vous blessez accidentellement un tiers ou endommagez des biens matériels pendant votre séjour (par exemple dans votre location de vacances), cette garantie peut vous couvrir. Elle ne remplace pas votre assurance responsabilité civile de la vie courante, mais complète les risques liés au voyage.
Les services d'assistance d'urgence
Une bonne police intègre un service d'assistance joignable à tout moment. Bien qu'il ne s'agisse pas d'un remboursement financier, cette aide logistique est précieuse pour trouver un médecin, organiser une traduction, communiquer avec un hôpital ou coordonner un retour anticipé.
Ce que l'assurance voyage ne couvre pas : les pièges fréquents
Les exclusions définissent précisément les situations où l'assureur ne versera aucune indemnité. Ce sont elles qui font toute la différence entre un dossier accepté et un refus de prise en charge.
Les affections médicales préexistantes
C'est l'un des pièges les plus redoutables. De nombreuses polices excluent les problèmes de santé antérieurs au voyage, à moins de les avoir déclarés à l'avance et d'avoir obtenu un accord exprès.
Une affection n'a pas besoin d'être lourde pour poser problème : un traitement régulier, une visite médicale récente ou un changement de médication suffisent parfois pour que l'assureur refuse d'intervenir. Ne présumez jamais qu'une maladie chronique est automatiquement couverte.
L'alcool et les substances illicites
Si un accident, une blessure ou un vol survient alors que vous étiez sous l'influence de l'alcool ou de drogues, votre réclamation risque d'être rejetée. Cette règle s'applique aux frais médicaux, à la responsabilité civile et aux bagages si l'assureur estime que votre état a favorisé la négligence.
Les activités sportives et à hauts risques
Le ski, le snowboard, la plongée sous-marine, l'alpinisme, le surf, le trekking en altitude ou la conduite de véhicules tout-terrain sont fréquemment exclus des contrats de base. Une option ou une surprime dédiée aux sports d'aventure est souvent requise.
Ne vous fiez pas à l'intitulé générique « sports » sur une brochure. Vérifiez si votre activité précise est explicitement mentionnée dans les conditions générales.
Les bagages sans surveillance
L'assureur attend de vous une « vigilance raisonnable ». Laisser un sac sans surveillance à la terrasse d'un café, poser son téléphone sur une serviette de plage pour se baigner ou laisser des objets de valeur dans une voiture non verrouillée annule généralement toute possibilité d'indemnisation en cas de vol.
La grossesse
La grossesse fait l'objet de règles strictes. Certaines polices couvrent les complications imprévues jusqu'à un terme précis de la grossesse, mais excluent les consultations de routine, les accouchements normaux ou les voyages entrepris contre avis médical.
Autres exclusions classiques
Sont également souvent exclus :
- les événements connus ou annoncés avant la souscription du contrat
- les voyages entrepris malgré une contre-indication médicale
- les actes volontaires ou les comportements téméraires
- les infractions à la législation locale
- le dépassement de la durée maximale de séjour autorisée
Assurance voyage ponctuelle ou multirisques annuelle ?
Le contrat ponctuel (court séjour)
Il couvre un voyage unique pour des dates et une destination précises. C'est l'option idéale si vous voyagez une ou deux fois par an, ou si votre séjour comporte des spécificités (longue durée, croisière, activité particulière).
Il permet d'ajuster les garanties à un projet précis, bien qu'il faille tout de même comparer les franchises et les exclusions.
Le contrat annuel (multirisques voyage)
Conçu pour les voyageurs fréquents, il couvre tous les déplacements effectués au cours d'une période de douze mois. C'est une solution économique et pratique pour les adeptes de city-breaks ou les déplacements professionnels répétés.
La limite réside dans la durée maximale autorisée par voyage (souvent trente à quatre-vingt-dix jours consécutifs selon les formules). Vérifiez également si les exclusions géographiques ou les sports d'hiver nécessitent des extensions.
Assurance voyage et cartes bancaires : démêler le vrai du faux
De nombreuses cartes bancaires (notamment les cartes haut de gamme) incluent des garanties d'assurance voyage. C'est un avantage appréciable, mais rarement exhaustif.
Il est impératif de vérifier :
- qui est couvert (le titulaire, le conjoint, les enfants)
- les limites d'âge
- si le voyage a dû être réglé en tout ou partie avec la carte en question
- la durée maximale de validité du déplacement
- le niveau des plafonds de remboursement pour les frais médicaux et l'annulation
Que vérifier dans les conditions générales avant d'acheter ?
Le résumé des garanties sur un site de comparaison est utile, mais seules les conditions générales font foi en cas de litige.
- La zone géographique : Assurez-vous que votre destination (États-Unis, Canada, Caraïbes, etc.) est bien incluse.
- Les franchises : Déterminez le montant qui restera à votre charge en cas de sinistre.
- Les plafonds médicaux : Privilégiez des montants élevés pour les frais de santé à l'étranger.
- Les délais de souscription : Certaines garanties d'annulation doivent être achetées dans les jours suivant la réservation initiale.
Check-in des documents à conserver avant le départ
En cas de problème, une bonne préparation documentaire accélère le traitement de votre dossier :
- le numéro de police et le contact d'urgence 24h/24
- les confirmations de réservation et justificatifs de paiement
- les factures originales des objets de valeur
- les coordonnées de votre médecin traitant en cas de pathologie connue
- des copies numériques de vos papiers d'identité
- les rapports de police en cas de vol ou les justificatifs de retard de transport
FAQ
Que couvre principalement une assurance voyage ?
Elle regroupe les frais médicaux d'urgence, l'assurance annulation, la protection des bagages et l'assistance rapatriement. Certains contrats ajoutent la responsabilité civile et l'indemnisation des retards.
L'assurance de ma carte bancaire suffit-elle ?
Pas toujours. Les cartes bancaires offrent des garanties de base souvent limitées en matière de plafonds médicaux, de durée de séjour ou d'exclusions pour les antécédents de santé. Lisez attentivement la notice de votre carte.
Les maladies antérieures sont-elles couvertes ?
Généralement non, sauf si elles ont été déclarées et acceptées expressément par l'assureur lors de la souscription de la police.
L'assurance voyage couvre-t-elle la pratique du ski ?
Seulement si l'option « sports d'hiver » ou une garantie spécifique est souscrite. Le ski et les sports de montagne sont presque toujours exclus des contrats de base.
Quand faut-il souscrire son assurance voyage ?
Idéalement dès la réservation du voyage pour bénéficier pleinement des garanties d'annulation en cas d'imprévu avant le départ.
Conclusion
Si vous vous demandez encore assurance voyage que couvre t elle, la réponse tient en quelques mots : elle prend en charge les imprévus médicaux et financiers d'un séjour, sous réserve de respecter scrupuleusement les conditions du contrat. Frais de santé, annulation, bagages et assistance constituent son socle, assortis de règles strictes sur la santé, les sports à risque et les objets sans surveillance.
Avant de vous décider, lisez les clauses en détail plutôt que de vous fier uniquement au prix affiché. C'est le meilleur moyen de voyager l'esprit serein.
Participer à la discussion
Se connecter — Connectez-vous pour participer à la discussion.