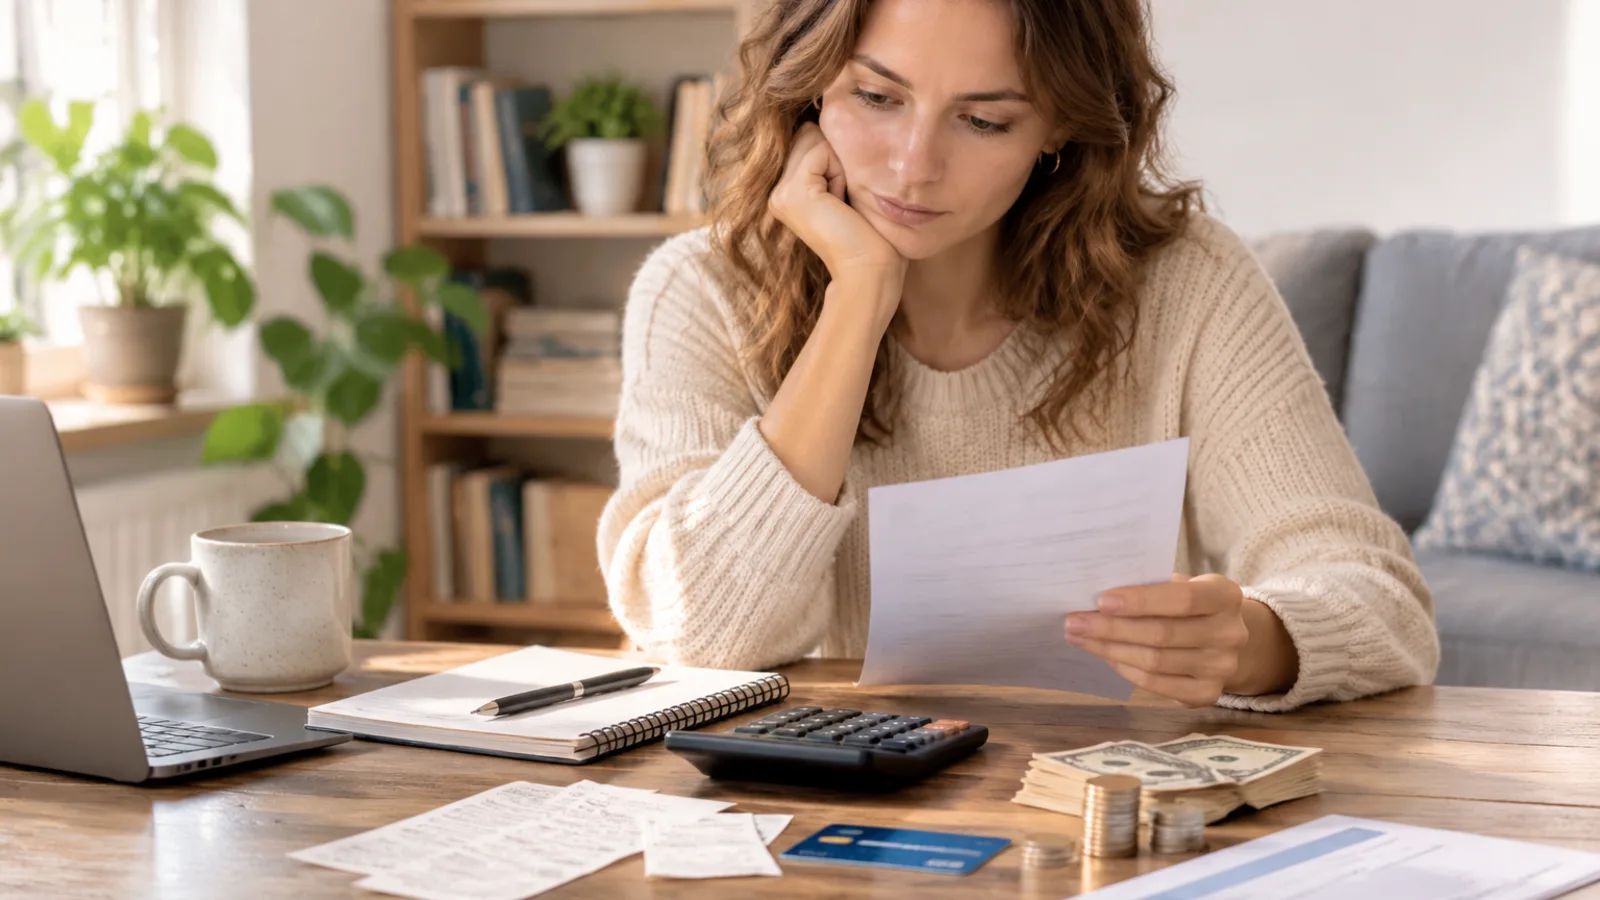
Die Autowerkstatt stellt am Donnerstag die Rechnung aus. Das Gehalt kommt erst am nächsten Freitag. Es fehlen 240 Euro, obwohl Sie die Rechnung grundsätzlich bezahlen könnten. Genau in diesem Moment wirkt ein Kleinkredit wie eine unkomplizierte Lösung. Doch ein kleiner Betrag kann teuer werden, wenn Gebühren, Verlängerungen oder mehrere Ratenzahlungen zusammenkommen.
Dieser Beitrag bewertet Kleinkredite weder pauschal als falsch noch als harmlos. Er zeigt, wie Sie die tatsächlichen Kosten berechnen, riskante Angebote erkennen und prüfen, ob eine andere Lösung besser zu Ihrer Situation passt.
Was zählt als Kleinkredit?
Die wichtigsten Formen kurzfristiger Finanzierung
Der Begriff Kleinkredit ist im Alltag nicht eindeutig definiert. Gemeint sind meist kleinere Darlehen oder Vorschüsse für Beträge von einigen Dutzend bis wenigen Tausend Euro. Die Laufzeit reicht von wenigen Tagen bis zu mehreren Monaten. Die Kosten und Risiken unterscheiden sich deutlich.
- Dispokredit: Sie überziehen Ihr Girokonto innerhalb des vereinbarten Rahmens. Dafür fallen meist vergleichsweise hohe Sollzinsen an.
- Kleinkredit vom Online-Anbieter: Ein fester Betrag wird kurzfristig ausgezahlt und oft in einer Summe oder wenigen Raten zurückgefordert.
- Ratenkredit: Die Summe wird über mehrere monatliche Raten zurückgezahlt. Eine längere Laufzeit kann die Monatsrate senken, erhöht aber häufig die Gesamtkosten.
- Buy now, pay later: Ein Einkauf wird später oder in mehreren Teilzahlungen beglichen. Die Finanzierung fühlt sich dadurch oft weniger wie ein Kredit an.
- Gehaltsvorschuss: Manche Arbeitgeber zahlen bereits verdientes Gehalt früher aus. Das ist kein zusätzliches Einkommen, sondern macht das nächste Gehalt kleiner.
- Pfandkredit: Sie erhalten Geld gegen einen Wertgegenstand, etwa Schmuck, eine Uhr oder ein Elektronikgerät. Bei Rückzahlung bekommen Sie den Gegenstand zurück; andernfalls kann er verwertet werden.
In Deutschland, Österreich und der Schweiz unterscheiden sich Zinssätze, Verbraucherschutz und Vertragsregeln. Auch ein Angebot, das in der Werbung günstig wirkt, kann durch Vermittlungs-, Sofortauszahlungs- oder Mahngebühren deutlich teurer werden.
Warum es diesen Markt gibt
Für Banken lohnt sich die Bearbeitung sehr kleiner Kredite oft weniger als die größerer Darlehen. Deshalb haben sich Online-Anbieter, Dispokredite, Ratenzahlungsdienste und Pfandhäuser in dieser Lücke etabliert. Das bedeutet nicht, dass alle Angebote unseriös sind. Es bedeutet aber, dass Sie die Vertragsdetails selbst genau vergleichen müssen.
Die wahren Kosten eines Kleinkredits
Warum der effektive Jahreszins allein nicht genügt
Der effektive Jahreszins ist wichtig, weil er verschiedene Kreditkosten vergleichbarer macht. Bei einem sehr kurzen Kredit kann die Jahreszahl jedoch schwer einzuordnen sein. Entscheidend ist zusätzlich die Frage: Wie viel Euro zahle ich für genau diesen Betrag und genau diese Laufzeit insgesamt zurück?
Rechnen Sie Zinsen, Bearbeitungs- oder Vermittlungsgebühren, Kosten für eine Sofortauszahlung und mögliche Mahnkosten zusammen. Achten Sie auch darauf, ob eine Restschuldversicherung angeboten wird. Bei kleinen Krediten kann deren Preis im Verhältnis zur Kreditsumme erheblich sein. Lassen Sie sich die Gesamtkosten schriftlich nennen, bevor Sie unterschreiben.
Ein schneller Vergleich
- Dispokredit: praktisch für eine sehr kurze Lücke, aber oft teuer, wenn das Konto länger im Minus bleibt.
- Online-Kleinkredit: kann eine klare Rückzahlung haben, doch Gebühren und eine kurze Frist erhöhen das Risiko.
- Ratenkredit: bietet planbare Monatsraten, kann durch eine lange Laufzeit aber insgesamt mehr kosten.
- Kredit von einer Genossenschaftsbank oder Sparkasse: kann transparent sein, ist aber nicht automatisch günstig. Entscheidend sind das konkrete Angebot und die Gesamtkosten.
- Buy now, pay later: kann bei pünktlicher Zahlung kostenfrei wirken, wird aber durch mehrere parallele Käufe schnell unübersichtlich.
Die Verlängerungsfalle
Bei einem einmaligen finanziellen Engpass ist die erste Gebühr möglicherweise überschaubar. Problematisch wird es, wenn Sie den Betrag am Fälligkeitstag nicht zurückzahlen können und eine Verlängerung, Stundung oder Anschlussfinanzierung benötigen. Dann fallen weitere Zinsen und Gebühren an, während die ursprüngliche Schuld bestehen bleibt.
Ein Kredit, der mehrfach verlängert wird, kann am Ende ein Vielfaches der ursprünglichen Kosten verursachen. Wenn Sie schon bei Vertragsabschluss nicht sicher wissen, wie die Rückzahlung funktionieren soll, ist das ein Warnsignal.
Buy now, pay later ist ebenfalls eine Schuld
Ratenzahlung beim Online-Einkauf wirkt oft harmlos, weil kein Bargeld ausgezahlt wird. Rechtlich und praktisch bleibt es jedoch eine Zahlungsverpflichtung. Bei mehreren Bestellungen können sich die Raten in derselben Woche sammeln.
Behandeln Sie jede spätere Zahlung wie eine echte Schuld, auch wenn der Anbieter sie als bequeme Zahlungsoption bezeichnet.
Die Auswirkungen auf die Kreditwürdigkeit sind je nach Anbieter und Land unterschiedlich. Daten können bei Auskunfteien verarbeitet oder bei Zahlungsstörungen gemeldet werden. Gehen Sie deshalb nie davon aus, dass ein Buy-now-pay-later-Vertrag unsichtbar bleibt.
Wann ein Kleinkredit sinnvoll sein kann
Ein echter, einmaliger Engpass
Ein kleiner Kredit kann vernünftig sein, wenn die Kosten des Nichtzahlens höher wären als die Kreditkosten und die Rückzahlung sicher ist. Beispiele sind:
- eine notwendige Autoreparatur, damit Sie zur Arbeit kommen
- eine drohende Sperr- oder Mahnfolge bei einer wichtigen Rechnung
- eine einzelne, unerwartete Ausgabe bei ansonsten ausgeglichenem Budget
- eine berufliche Ausgabe, ohne die Sie einen Auftrag nicht erfüllen könnten
Das ist keine automatische Empfehlung für einen Kredit. Vergleichen Sie die konkrete Gebühr mit der tatsächlichen Konsequenz, wenn Sie die Rechnung erst später begleichen. Eine Ratenvereinbarung mit dem Gläubiger kann günstiger sein als jede Kreditaufnahme.
Pfandkredite realistisch einschätzen
Ein Pfandkredit kann eine schnelle Finanzierung ohne klassische Bonitätsprüfung ermöglichen. Sie hinterlegen einen Gegenstand und erhalten dafür einen Teil seines geschätzten Werts. Zahlen Sie den Betrag samt Kosten innerhalb der Frist zurück, bekommen Sie den Gegenstand wieder.
Der Nachteil ist klar: Wird der Pfandkredit nicht ausgelöst, können Sie den Gegenstand verlieren. Prüfen Sie deshalb Gebühren, Laufzeit und mögliche Verlängerungen. Ein Pfandkredit ist nicht automatisch billig, aber das Risiko ist anders begrenzt als bei einem immer weiter wachsenden unbesicherten Kredit.
Gehaltsvorschuss ist kein zusätzliches Geld
Ein Gehaltsvorschuss oder ein Dienst über den Arbeitgeber kann günstiger sein als ein teurer Kurzzeitkredit. Trotzdem fehlt der vorgezogene Betrag später auf dem Konto. Wer zum Monatsende erneut Geld braucht, kann in einen Kreislauf aus Vorschüssen geraten.
Prüfen Sie vor der Nutzung, welche Gebühren anfallen und wie viel netto am regulären Auszahlungstag tatsächlich übrig bleibt. Eine Arbeitgeberlösung ist nur dann hilfreich, wenn sie im nächsten Monat in den Haushaltsplan passt.
Kreditaufbau ist ein anderes Ziel
In Deutschland, Österreich und der Schweiz geht es bei Kreditaufbau-Produkten weniger um einen schnellen Notgroschen als um die eigene Zahlungshistorie und Bonitätsprüfung. Ein Kleinkredit ist dafür nicht automatisch geeignet. Wer seine finanzielle Situation langfristig verbessern möchte, sollte sich unabhängig beraten lassen und keine Schulden aufnehmen, nur um eine vermeintlich bessere Bonität zu erzeugen.
Wann kleine Schulden zur Falle werden
Einmalige Lücke oder dauerhaftes Defizit?
Ein Kleinkredit kann zu einer einmaligen Reparatur passen. Er löst jedoch kein strukturelles Problem, wenn das Geld jeden Monat vor dem Monatsende knapp wird. Stellen Sie sich eine konkrete Frage: Was wird nächsten Monat anders sein?
Eine verspätete Rechnung, eine saisonale Einnahmelücke oder eine einmalige Reparatur haben möglicherweise ein absehbares Ende. Wenn die Antwort nur lautet, dass es wahrscheinlich irgendwie besser wird, verschiebt der Kredit das Problem lediglich. Eine kostenlose Schuldnerberatung oder Budgetberatung ist dann meist hilfreicher als ein weiterer Antrag.
Mehrere kleine Verpflichtungen summieren sich
Vier kleine Schulden können schwerer zu verwalten sein als eine größere. Die Fälligkeitstermine, Gebühren und Vertragsbedingungen unterscheiden sich. Ein übersehener Termin kann eine Mahnung oder einen negativen Zahlungseintrag nach sich ziehen.
Notieren Sie bei jeder Verpflichtung den Gesamtbetrag, den Fälligkeitstag und die Folgen einer verspäteten Zahlung. So erkennen Sie, ob die Summe tatsächlich tragbar ist oder nur deshalb klein wirkt, weil sie auf mehrere Anbieter verteilt ist.
Vermeidung macht die Lage teurer
Gerade bei kleinen Schulden schämen sich viele Menschen, Hilfe zu suchen. Der Betrag scheint zu gering, um darüber zu sprechen. Doch wer Briefe, E-Mails oder Kontostände ignoriert, verliert Zeit und Handlungsmöglichkeiten.
Wenn Sie eine Rate voraussichtlich nicht zahlen können, kontaktieren Sie den Anbieter vor dem Fälligkeitstag. Fragen Sie nach einer Stundung oder Ratenvereinbarung und lassen Sie sich die Bedingungen schriftlich bestätigen. Bei wiederholten Problemen wenden Sie sich an eine anerkannte Schuldnerberatung.
Diese Alternativen sollten Sie vorher prüfen
Verbraucherberatung und gemeinnützige Schuldnerberatung
In Deutschland bieten die Verbraucherzentralen unabhängige Informationen zu Krediten, Kosten und Vertragsfallen. Bei Überschuldung helfen kommunale oder gemeinnützige Schuldnerberatungsstellen, etwa über Wohlfahrtsverbände. Prüfen Sie, ob eine Beratung kostenlos ist, bevor Sie einen Termin vereinbaren.
In Österreich finden Sie Informationen und Beratungsangebote unter anderem bei der Arbeiterkammer und der staatlich anerkannten Schuldenberatung. In der Schweiz ist die Schuldenberatung Schweiz ein guter Ausgangspunkt. Zuständigkeiten und Kosten können regional unterschiedlich sein.
Bank, Genossenschaftsbank oder Arbeitgeber fragen
Bevor Sie einen teuren Online-Kredit beantragen, können Sie bei Ihrer Hausbank nach einem transparenten Kleinkredit, einer kurzfristigen Stundung oder einer anderen Lösung fragen. Vergleichen Sie nicht nur die Monatsrate, sondern den Gesamtbetrag.
Auch Arbeitgeber bieten manchmal einen zinslosen Vorschuss oder ein Darlehen in einer persönlichen Notlage an. Fragen Sie nach den Bedingungen, ohne von vornherein anzunehmen, dass diese Möglichkeit existiert.
Direkt mit dem Gläubiger sprechen
Stromversorger, Vermieter, Krankenkassen, Behörden und andere Rechnungssteller haben teilweise Ratenzahlungs- oder Härtefallregelungen. Diese werden nicht immer prominent beworben. Ein Anruf vor Ablauf der Zahlungsfrist kann eine Kreditaufnahme überflüssig machen.
Fünf Fragen vor dem Antrag
- Wie hoch sind die Gesamtkosten in Euro? Zinsen, Gebühren, Sofortauszahlung und mögliche Zusatzkosten zusammenrechnen.
- Was kostet es, nicht zu leihen? Prüfen Sie Mahnkosten, Sperrgebühren oder andere konkrete Folgen.
- Kann ich am Fälligkeitstag vollständig zurückzahlen? Ohne einen neuen Kredit aufzunehmen oder eine andere Rechnung auszulassen.
- Ist es wirklich eine einmalige Lücke? Oder war das Geld in den vergangenen Monaten schon mehrfach vor Monatsende knapp?
- Habe ich günstigere Möglichkeiten geprüft? Ratenzahlung, Arbeitgeber, Hausbank, Pfandkredit oder kostenlose Beratung.
Wenn Sie bei der dritten Frage unsicher sind, sollten Sie diese Unsicherheit ernst nehmen. Ein unklarer Rückzahlungsplan ist kein kleines Detail, sondern ein wesentliches Risiko.
Häufige Fragen
Ist ein Dispokredit besser als ein Kleinkredit?
Nicht automatisch. Ein Dispo ist schnell verfügbar und kann für wenige Tage praktisch sein, ist aber häufig teuer, wenn er länger genutzt wird. Ein Kleinkredit kann planbarere Raten bieten, verursacht dafür möglicherweise Antrags- und weitere Vertragskosten. Vergleichen Sie den konkreten Gesamtbetrag und die Dauer.
Beeinflusst ein Kleinkredit meine Bonität?
Das hängt vom Anbieter, Vertrag und Land ab. Kreditanfragen und laufende Kredite können bei Auskunfteien berücksichtigt werden. Zahlungsausfälle oder erhebliche Verzögerungen können die Bonität deutlich belasten. Fragen Sie den Anbieter, ob und an welche Auskunftei Daten gemeldet werden, und lesen Sie die Datenschutzhinweise.
Was ist der sicherste Weg, weniger als 300 Euro zu leihen?
Eine allgemein sicherste Lösung gibt es nicht. Prüfen Sie zuerst eine kostenlose Ratenvereinbarung mit dem Rechnungssteller, einen Arbeitgebervorschuss oder Hilfe aus dem persönlichen Umfeld, wenn das für Sie möglich ist. Vergleichen Sie anschließend seriöse, transparente Angebote anhand der Gesamtkosten. Wenn die Rückzahlung unsicher ist, wenden Sie sich zuerst an eine Schuldnerberatung.
Ist Buy now, pay later eine Form von Schulden?
Ja. Auch wenn die Raten klein oder zinsfrei sind, müssen Sie den Betrag später bezahlen. Mehrere parallele Käufe können Ihr verfügbares Einkommen stark einschränken. Notieren Sie jede Rate und jeden Fälligkeitstermin wie bei einem klassischen Kredit.
Woran erkenne ich eine Schuldenspirale?
Ein klares Zeichen ist, dass Sie einen Kredit aufnehmen müssen, um den vorherigen zurückzuzahlen. Auch wiederkehrende Geldnot, mehrere Mahnungen oder ständig neue Ratenzahlungspläne deuten auf ein Muster hin. Das ist kein persönliches Versagen, sondern ein Grund, frühzeitig professionelle Hilfe zu suchen.
Ein Kleinkredit ist weder grundsätzlich gefährlich noch automatisch vernünftig. Er kann eine einmalige Lücke überbrücken, wird aber durch Verlängerungen, Zusatzgebühren und mehrere parallele Verpflichtungen schnell teuer. Entscheidend sind die Gesamtkosten, ein realistischer Rückzahlungsplan und die Frage, ob es sich um einen Einzelfall oder ein dauerhaftes Defizit handelt. Wer diese Punkte vor dem Antrag prüft, kann kleine Schulden bewusster einordnen und unnötige Kosten vermeiden.
Mitdiskutieren
Anmelden — Melde dich an, um mitzudiskutieren.